dalla zona trasparenza apprendo che il collegio dei geometri di bologna è stato iscritto all’ordine dei giornalisti (forse di bologna).
ma perchè?

dalla zona trasparenza apprendo che il collegio dei geometri di bologna è stato iscritto all’ordine dei giornalisti (forse di bologna).
ma perchè?
…per esempio…. un Consigliere plurimandatario del Collegio dei Geometri di Bologna, tal Geometra Vanni Salicini, ha percepito dalla Cassa Geometri, negli anni 2018-2023, per “affidamento sotto soglia” , quindi incarichi diretti, 37.528,00 € come risulta dalla sezione trasparenza della Cassa.
I suoi compensi, senz’altro meritati, mi spingono però a ritornare sul problema della promiscuità tra Cassa e Collegi, entrambi enti pubblici che di fatto sono nati da norme differenti proprio per mantenerne una differente funzionalità e autonomia. per alcuni ordini, le cariche devo essere ben distinte per regolamento che si conforma ad un ovvio principio etico. mi fa sorridere ricordare che proprio l’altro giorno ho fatto una cavolata di corsettino sull’etica (istruttore un geometra) e la deontologia nel quale nessuno ha parlato degli obblighi dirigenziali, ma solo dei doveri dell’iscritto (ti devi formare perchè altrimenti sei cattivo).
quindi ricapitolando …nell’attuale consiglio del collegio di bologna, in sotto numero da quasi 2 anni nonostante le mie segnalazioni al ministero vigilante a seguito delle dimissioni del Consigliere Gualtiero Parmeggiani, vi sono il presidente Massimo Magli, da anni stipendiato dalla Cassa Geometri perchè nel consiglio di amministrazione (oltre ad altri incarichi tipo Polaris), i delegati Cassa Luca Dal Buono e Fabio Atti, indennizzati e gettonati, al loro secondo mandato, Vanni Salicini con incarichi diretti, mi fermo qui anche se almeno altri due di loro sono “attivi” nei progetti della Fondazione Geometri Italiani e nelle Associazioni.
mi chiedo …saranno così “etici ” da perseguire gli ideali del collegio a vantaggio degli iscritti, oppure, nella situazione di contrasto, si sentiranno moralmente costretti a decidere a favore di chi li foraggia?
…tutto questo pare sia possibile per legge, qui in italia.
i geometri iscritti al proprio collegio provinciale, che pagano l’iscrizione annualmente, che conservano il timbro perchè “non si sa mai”, che lavorano presso un ente pubblico a tempo pieno, che pagano l’INPS e non lavorano come liberi professionisti, nemmeno saltuariamente, sono obbligati ad essere anche iscritti alla Cassa Geometri? e se si, pagando quale contributo? Il “minimo”? …me lo chiedo perchè il “minimo”, già alto, arriverà a breve a cifre astronomiche.
io sono in questa situazione ormai da 3 anni e, sul mio ruolo contributivo in cassa geometri, non compare nessuna richiesta in tal senso. la paura però è che cassa geometri, guidata ormai da anni da persone che a me non piacciono, quando decide di farti pagare qualcosa non ti avvisa. te lo trovi direttamente scritto nella tua rendicontazione. nemmeno ti inviano una PEC. di conseguenza, come me, oggi sono in molti a prooccuparsi.
aggiungo che, mentre un tempo potevi lasciare il timbro “in deposito” al collegio e riprenderlo, semmai, in un futuro decidessi di ricominciare l’attività, oggi è cambiato tutto.
purtroppo non è sempre facile capire il diritto, soprattutto se quello che leggi non sembra esserlo. interpretare una sentenza sarebbe compito di altri. comunque mi stupisco sempre come i concetti contenuti in una sentenza possano essere opposti gli stessi concetti contenuti in altre, precedenti, ancora attuali. strana bestia il diritto, e strana bestia la politica che da anni lascia la guida di così tanti denari in mano a soggetti non adeguatamente controllati.
cercando di capire su questa ultima sentenza, sono arrivato ad un articolo sull’argomento dell’Avvocato Cristian Primiceri, pubblicato on-line sul suo sito che rimbalzo.
Volgendo lo sguardo alla recentissima giurisprudenza della Corte di Cassazione, la risposta sembrerebbe essere: sì!
Un geometra che sceglie di essere iscritto all’albo, anche per attività occasionale ed anche nel caso in cui non produca alcun reddito (sic!) e che, nel contempo, svolga anche altra attività lavorativa per la quale abbia già altra posizione previdenziale obbligatoria (INPS), è obbligato ad iscriversi alla Cassa.
Il motivo? La Corte di Cassazione – continuando ancor oggi a disattendere quel principio fortemente richiamato dai giudici della Corte europea dei diritti dell’uomo, per cui la tutela del legittimo affidamento cammina di pari passo con la tutela del diritto, essendo la certezza dei rapporti giuridici la base della convivenza civile e del patto sociale che lega i cittadini e lo Stato – con un vero e proprio ribaltamento del suo precedente giurisprudenziale, ha ritenuto legittime le norme interne della Cassa Geometri (in particolare, l’art. 5 dello Statuto e l’art. 3, comma 1, del Regolamento), in quanto “legittima espressione di esercizio dell’autonomia regolamentare della Cassa all’esito della sua privatizzazione” (cfr. ex multis, Cass. Civ. sent. n°28188 del 28.09.2022).
Sempre la stessa Corte di Cassazione, almeno sino alla sentenza del 2021 (la n°4568), riteneva invece che l’autonomia regolamentare riconosciuta alle Casse dall’art. 2 del d.lgs. n. 509 del 1994 fosse limitata, dall’art. 3, comma 12, della l. n. 335 del 1995, nel testo “ratione temporis” vigente, agli interventi di variazione delle aliquote contributive, di riparametrazione dei coefficienti di rendimento o di ogni altro criterio di determinazione del trattamento pensionistico. Da ciò ne derivava, secondo la Corte, l’illegittimità dell’art. 3, comma 1, del regolamento della Cassa Geometri, in vigore dal 1° gennaio 2003, nella parte in cui, derogando all’art. 22, comma 2, della l. n. 773 del 1982, prevede l’obbligatorietà dell’iscrizione dei geometri iscritti all’albo professionale che esercitano la libera professione (Cass. Civ..22.02.2019 n°5375).
Ora, tornando all’overruling (ribaltamento di un precedente giurisprudenziale), è noto che il mondo del diritto si presenta con un approccio diverso a seconda che il Paese aderisca al sistema del civil law o del common law. Nel primo caso, quindi in Italia, il giudice risulta soggetto solo alla legge e, dunque, le precedenti pronunce di altri giudici non sono in alcun modo vincolanti per la decisione della causa esaminata, dovendo il magistrato incaricato attenersi a quello che, a suo avviso, è la volontà del legislatore, così applicando la norma di legge che si adatta al caso specifico secondo la sua personale valutazione giuridica. In questo modo, ciascun giudice è libero di dare l’interpretazione che ritiene più corretta del dato legislativo, con l’unico obbligo di motivare questa sua scelta.
La portata di questi mutamenti giurisprudenziali, imprevedibili nel momento in cui un soggetto, confidando nel risultato derivante, in quel preciso momento storico, da una chiara interpretazione del disposto normativo, decide di adottare una certa condotta, è devastante nella misura in cui quel ribaltamento giurisprudenziale vada ad incidere retroattivamente su posizioni soggettive in qualche modo cristallizzate.
Ecco allora che sovviene, ancora una volta, la giurisprudenza della Corte Europea dei Diritti dell’Uomo che impone la “conoscibilità della regola di diritto e la (ragionevole) prevedibilità della sua applicazione”, limitando, pertanto, l’efficacia del mutamento giurisprudenziale “creativo” ai casi futuri o individuandone la data di decorrenza da un dato oggettivo di pubblicità della decisione.
Anche la Corte di giustizia della CE ha recepito il principio di irretroattività della giurisprudenza creativa, stabilendo che deve essere impedita l’applicazione retroattiva di una nuova interpretazione di una norma, nel caso in cui si tratti di un’interpretazione giurisprudenziale il cui risultato non era ragionevolmente prevedibile nel momento in cui quella data condotta (in questo caso, la decisione di iscriversi al solo Albo professionale) è stata posta in essere.
La certezza del diritto, intesa come affidabilità e legittima aspettativa sulla stabilità applicativa delle norme interpretate dai giudici, è un prerequisito della tutela dei diritti – in primis – fondamentali.
Si tratta di un’esigenza di stabilità delle situazioni giuridiche e di affidamento del pubblico nella giustizia.
Se la nozione di legge o di diritto rilevante per la tutela dei diritti fondamentali è dinamicamente intesa, nel suo contenuto, quale risultante dalla giurisprudenza, il ruolo di quest’ultima è decisivo nella conformazione della certezza del diritto e, quindi, nella concreta tutela dei diritti, soprattutto di quelli fondamentali.
La stessa Corte di Strasburgo costantemente riafferma che è proprio nell’interesse della certezza del diritto, della prevedibilità e dell’uguaglianza davanti alla legge che non le è consentito discostarsi dalla sua giurisprudenza pregressa senza un valido motivo.
Il mutamento di giurisprudenza, sia chiaro, è nell’ordine delle cose, anche se chiunque può attendersi ragionevolmente che, a garanzia appunto dei valori di certezza del diritto e di uguaglianza davanti alla legge, a condizioni uguali siano riservate decisioni uguali e che quindi sia applicata un’interpretazione il più possibile costante, finché le condizioni non mutino: nel caso di specie, medesime situazioni, medesime fattispecie sono state giudicate diversamente, a seconda del periodo storico in cui le rispettive domande di giustizia sono pervenute all’attenzione del Giudice di Legittimità.
Due geometri che nel 2010 avessero scelto di iscriversi all’albo, per attività occasionale ed in assenza, in quasi tutti gli anni, di reddito e che, nel contempo, avessero svolto anche altra attività lavorativa per la quale avevano già altra posizione previdenziale obbligatoria (INPS), avrebbero visto i loro ricorsi decisi dal medesimo organo giudicante (la Corte di Cassazione) in diverso modo a seconda che gli stessi fossero andati a sentenza prima o dopo il 2021.
Sappiamo che le divergenze sincroniche di giurisprudenza costituiscono, per la natura stessa della funzione giurisdizionale, la conseguenza naturale di ogni sistema giudiziario strutturato su di un insieme di giurisdizioni di merito con ripartita competenza territoriale: tanto è fisiologico e non comporta, di per sé solo, alcuna violazione della Convenzione sui diritti dell’uomo.
La situazione diviene patologica e merita una sanzione, invece, quando le divergenze riguardino giurisdizioni tutte di ultima istanza – e, a maggior ragione, la medesima giurisdizione di ultima istanza – e siano profonde e persistenti, senza che il diritto interno preveda meccanismi volti al componimento di tali incoerenze.
Particolare attenzione è, quindi, richiesta alla giurisdizione di ultimo grado, visto che il principio di certezza del diritto, ricondotto direttamente all’art. 6, par. 1, Cedu, esige che una nuova e contrastante decisione sulla stessa materia sia sorretta da un’adeguata considerazione e ragionata confutazione della precedente.
In definitiva, nonostante l’assoluta fisiologia connessa alla diversità di orientamenti giurisprudenziali fra le corti di merito e fra queste e quella di legittimità, non è invece tollerabile che vi siano marcate e persistenti diversità di vedute all’interno dell’organo che ha il compito di dare uniformità alla giurisprudenza.
Tornando alla questione oggetto del presente contributo, non può non pensarsi al comportamento di chi, come un geometra iscritto, per fare il solito esempio, all’albo nel 2010, confidando sulla non obbligatorietà dell’iscrizione alla Cassa e, di conseguenza, sulla non debenza dei contributi minimi (ben altra cosa rispetto al c.d. contributo di solidarietà scorrettamente invocato nelle sue ultime pronunce dalla Corte di Cassazione ed erroneamente equiparato agli stessi), veda a distanza di anni (parliamo del 2021) clamorosamente mutato il panorama giurisprudenziale alla luce di una rilettura del testo normativo a sé sfavorevole.
A quale principio il giudice dovrà fare riferimento: a quello, ultimamente non condiviso, del precedente che dichiarava l’illegittimità delle disposizioni regolamentari per chiara violazione dell’art. 22 della L. 773 del 1982 che, in casi come quello innanzi citato, prevedevano e prevedono (la norma è tuttora vigente!) la non obbligatorietà dell’iscrizione alla Cassa o a quello, condiviso dalla recente giurisprudenza (ved. Cass. 4568/2021), ma lesivo se applicato ora per allora, del diritto alla tutela del legittimo affidamento? O ancora a quello, condiviso dalla recente giurisprudenza, della validità solo per il futuro dei cambi di giurisprudenza lesivi del legittimo affidamento?
Una chiave per uscire dall’impasse potrebbe essere quella di riconoscere, in continuità con quanto già fatto dalla Corte di cassazione, il diritto della parte a non vedersi applicato il nuovo principio di diritto imprevedibile ogni qualvolta questa potesse vantare un diritto fondamentale alla sicurezza giuridica.
In quest’ottica, potrebbe giustificarsi la disapplicazione di un nuovo principio di diritto che privi ingiustificatamente la parte di un risultato favorevole, prevedibile in virtù della giurisprudenza consolidata, sulla base dell’art. 1, primo Protocollo aggiuntivo della Cedu, al quale la Corte di Strasburgo riconduce la protezione delle aspettative fondate su una giurisprudenza consolidata («enforceable claims») e, successivamente, ingiustificatamente sottratte.
Potrebbe, del pari, invocarsi l’art. 7 Cedu per giustificare la disapplicazione della nuova interpretazione, imprevedibile e in malam partem, di una norma da ritenersi sanzionatoria secondo la definizione sostanzialistica tipica del giudice europeo.
Oggi, la Corte di Cassazione, aderendo alle tesi della Cassa Geometri, ha in buona sostanza affermato il principio per cui gli enti previdenziali privatizzati (tale va considerata anche la CIPAG), nell’esercizio della propria autonomia, sono abilitati ad abrogare o derogare disposizioni di legge in funzione dell’obiettivo di assicurare equilibrio di bilancio e stabilità delle rispettive gestioni, il tutto in spreto al principio di gerarchia delle fonti del diritto.
Chi scrive dubita, altresì, della legittimità costituzionale di alcune norme della legge di riforma del sistema pensionistico obbligatorio e complementare (L. 335/1995) e della legge attuativa della delega in materia di trasformazione in persone giuridiche private di enti gestori di forme obbligatorie di previdenza e assistenza (d.lgs. 509/1994), per come interpretate dalla recente giurisprudenza di legittimità (c.d. diritto vivente) per violazione di molti articoli della nostra Carta fondamentale, nonché per violazione dell’art. 117 della Costituzione in relazione all’art. 1 protocollo n°1 Convenzione Europea.
Il c.d. diritto vivente afferma il principio per cui “ai fini dell’obbligatorietà dell’iscrizione alla Cassa dei geometri liberi professionisti e del pagamento della contribuzione minima, è condizione sufficiente, alla stregua del regolamento della predetta Cassa, l’iscrizione all’albo professionale essendo irrilevante la natura occasionale dell’esercizio della professione e la mancata produzione di reddito”.
Non c’è alcun dubbio sul fatto che l’ammontare di una contribuzione minima slegata dal reddito, in misura arbitrariamente demandata ad un regolamento, vìola i precetti che in materia di tributi impongono che le prestazioni patrimoniali imposte di imperio dallo Stato siano fissate per legge. La legge deve prevedere sia la prestazione che il suo ammontare, per rispettare la riserva.
L’art. 23 della Costituzione è chiarissimo nello stabilire che le prestazioni patrimoniali possano essere imposte solo dalla legge. I contributi previdenziali, infatti, trovano la propria ragione di esistere nell’esercizio di un’attività pubblica, alla quale l’obbligato al versamento è coattivamente tenuto. Ciò significa che è lo Stato che, agendo di imperio, impone la prestazione, in ragione della sua funzione sociale e solidaristica. Proprio la natura pubblicistica delle finalità della contribuzione versata, impone allo Stato, quale contraltare della propria potestà impositiva, di pretendere dall’obbligato solo quanto egli possa effettivamente corrispondere. Precisando ulteriormente, lo Stato può effettivamente pretendere contributi che siano destinati a finanziare il sistema previdenziale e può farlo perché agisce di imperio, ma non può pretendere somme che esulino il reddito dell’obbligato, perché ciò trasformerebbe quell’imperio in un arbitrio, capace potenzialmente di pretendere somme del tutto irragionevoli.
Si badi, peraltro, che ogni somma che esuli il reddito dell’obbligato è già di per sé irragionevole ed incarna una prestazione illegittima e contraria alla Costituzione vigente.
In altri termini, ciò che si deve evitare è la c.d. «tirannia dei diritti», espressione con la quale si è voluto indicare in maniera sintetica quel bilanciamento non equilibrato di contrapposti interessi, determinato appunto dalla prevalenza assoluta, sproporzionata e ingiustificata di un interesse rispetto ad un altro in conflitto.
Impostata in questi termini, quindi, la questione che qui viene in rilievo attiene anche alla ragionevolezza di una soluzione che a livello sistematico non tiene conto di un equo bilanciamento tra l’esigenza di estendere la copertura assicurativa (art. 35 e 38 della Costituzione) e la contrapposta esigenza di favorire l’autonomia delle casse previdenziali private (art. 118, comma 4, della Costituzione).
L’illegittimità dell’art. 5 dello Statuto e art. 3, comma 1, del Regolamento della CIPAG deriva anche dall’aver, il c.d. diritto vivente, interpretato l’art. 3, co. 3 della L. 335/1995 in contrasto anche con l’art. 53 della Costituzione, ciò nella misura in cui non si tiene conto del principio di proporzionalità tra contributi versati e prestazioni previdenziali.
Inoltre, la libertà dei soggetti in questione (parliamo di quella categoria di geometri) che viene ad essere incisa dalle norme censurate è costituita dalla libertà di iniziativa economica tutelata dall’art. 41 della Costituzione.
Infatti, in mancanza di una chiara individuazione dei soggetti passivi dell’obbligo contributivo, la successiva interpretazione che ne ha esteso l’ambito applicativo anche ai soggetti come “quel geometra”, lede inevitabilmente la libertà di iniziativa economica di quest’ultimo, dal momento che lo stesso risulta pregiudicato nella possibilità di quantificare preventivamente tutti gli oneri, come appunto quelli fiscali e contributivi, cui sarebbe andato incontro nello svolgimento, comunque discontinuo ed occasionale, dell’attività professionale.
Com’è noto, uno degli aspetti caratterizzanti della libertà di iniziativa economica è costituito dalla possibilità di scelta spettante all’operatore economico: scelta dell’attività da svolgere, delle modalità di reperimento dei capitali, delle forme di organizzazione della stessa attività, dei sistemi di gestione di quest’ultima e delle tipologie di corrispettivo (Corte costituzionale n. 218 del 2021).
La piena libertà di scelta, tuttavia, presuppone una chiara individuazione delle alternative a cui si va incontro e tale possibilità è stata pregiudicata, allorquando “quel geometra” ha deciso di intraprendere la propria attività professionale in un contesto normativo e giurisprudenziale che escludeva pacificamente la sussistenza di un obbligo di iscrizione alla Cassa e del conseguente onere contributivo.
Se, invece, avesse saputo con sufficiente certezza dell’esistenza di un simile obbligo contributivo e della sua decorrenza, egli avrebbe potuto eventualmente scegliere di non intraprendere tale attività economica o di intraprenderla con modalità e tempistiche differenti, essendo evidentemente diversa la convenienza economica dell’attività professionale a seconda della diversa incidenza degli oneri fiscali e contributivi a cui il reddito prodotto (nel caso di specie, alcun reddito) sarebbe stato assoggettato.
Infine, per gli stessi motivi per i quali si ritiene esservi una violazione della riserva di legge di cui all’art. 23 della Costituzione, si dubita anche della compatibilità delle disposizioni in esame con l’art. 1 del protocollo n. 1 addizionale alla Convenzione per la salvaguardia dei Diritti dell’Uomo e delle Libertà fondamentali, quale parametro interposto dell’art. 117 della Costituzione.
Com’è noto, il protocollo n. 1 addizionale alla Convenzione europea, al suo art. 1 (Diritto di proprietà), dispone che «Ogni persona fisica o giuridica ha diritto al rispetto dei suoi beni. Nessuno può essere privato della sua proprietà se non per causa di pubblica utilità e nelle condizioni previste dalla legge e dai principi generali del diritto internazionale. Le disposizioni precedenti non portano pregiudizio al diritto degli Stati di porre in vigore le leggi da essi ritenute necessarie per disciplinare l’uso dei beni in modo conforme all’interesse generale o per assicurare il pagamento delle imposte o di altri contributi o delle ammende».
Orbene, non sussistono dubbi sulla riconducibilità dell’obbligo di iscrizione e contribuzione in favore della Cassa Geometri nell’ambito di applicabilità dell’art. 1, protocollo n. 1 della Convezione, stante la nozione ampia relativa al concetto di «beni» e di «proprietà», nonché all’espresso riferimento normativo ivi contenuto alle fattispecie di «pagamento delle imposte o di altri contributi».
Orbene, come già osservato in relazione all’art. 23 della Costituzione, il requisito di legittimità dell’ingerenza che pare difettare nel caso di specie con riguardo all’obbligo di contribuzione alla Cassa Geometri è costituito proprio dalla mancanza di una sufficiente determinazione da parte della legge delle condizioni soggettive di imposizione del contributo. Pertanto, per gli stessi motivi per i quali si ritiene esservi una violazione della riserva di legge di cui all’art. 23 della Costituzione, deve ritenersi che la misura in contestazione costituisca un’ingerenza nel diritto di “quel geometra” al rispetto dei suoi beni per violazione del principio di legalità, così come interpretato dalla Corte europea dei Diritti dell’Uomo.
Pertanto, si torna a porre l’accento sul fatto che la «base legislativa» richiesta dall’art. 23 della Costituzione non possa essere costituita da un’interpretazione giurisprudenziale (Cassazione 4568/2021 e seguenti), soprattutto quando tale interpretazione, alla luce del contesto normativo e giurisprudenziale in cui viene ad inserirsi, risulta essere priva del carattere di prevedibilità. Più in generale, infatti, deve osservarsi come il senso di ingiustizia percepito dai numerosi professionisti, che si sono visti iscrivere d’ufficio alla Cassa Geometri, è dato non tanto e solo dall’assoggettamento ad un obbligo contributivo in sé considerato, quanto piuttosto dal percepire che un simile obbligo sia stato imposto non da una precisa norma di legge, bensì da una interpretazione giurisprudenziale imprevedibile, con conseguente violazione di quella garanzia di libertà che storicamente è sempre stata insita nel principio di legalità.
Che non sia ancora giunto il momento di dare una risposta definitiva alla domanda iniziale? Le perplessità a riguardo sono plausibili, senza dimenticare che da qui a poco la questione sarà sicuramente sottoposta al Giudice delle Leggi.
18 novembre 2022
Fonti:
Partner24ore.ilsole24ore.com
Avv. Cristian Primiceri
Da semplice geometra, inesperto di diritto, ma esterrefatto dalla mancata trasparenza dei mondi ordinistici, desideroso di cambiamento, cerco di far rimbalzare on-line questa utilissima notizia….
Quindi oggi, grazie al dott. Picchi e alla cordata di medici da lui guidata, i veri appassionati professionisti italiani vedono riconosciuto, in maniera definitiva, ciò che sostenevano, con logica, da tempo: le fondazioni ordinistiche sono enti pubblici, come gli stessi enti che le hanno create, forse sbagliandone il fine.
Le azioni promosse dal Dott. Picchi sono state oggetto di interesse mediatico con due articoli del Sole 24Ore del 03/10/2015 e del 28/05/2016 e con l’intervista svolta dalla trasmissione Report mandata in onda nella puntata del 22/10/2018, dal 30esimo minuto.
Sperando di averlo compreso, ringrazio l’Avv. Giovanni Mandoli per le informazioni ricevute.
Andrea Savini geometra
mi sto occupando del contributo soggettivo ACCESORIO, della cassa geometri, nella speranza di capirne il senso e la fondatezza ma, per quanto finora compreso, pare un contributo inventato, non regolamentato, non approvato dalla (comunque prona) congregazione dei delegati cassa né, e questo è grave, dal Ministero del Lavoro sorvegliante che, da me interpellato nella figura del Dott. Angelo Marano, non mi ha dato risposte esaurienti e, che io sappia, non si è nemmeno attivato per riparare all’esistente e già segnalato problema. Mi risulta infatti che la cassa geometri continui ad applicarlo.
ho scritto e telefonato a più di un dipendente e, nel risalire la scala dei soggetti interessati, mi sono fermato alla direttrice Barbara Neri della Cassa Geometri la quale, al momento, pare la responsabile dell’invenzione e dell’applicazione di questo inopportuno contributo accessorio, visto che non mi ha saputo, o voluto, fornire riferimenti gerarchici superiori.
dopo ampie ricerche e con i pochi elementi che mi sono stati concessi (il mondo delle casse è uno dei più massoni e segreti che ci sia – pare che le leggi permettano questa anomalia) ritengo di poter affermare che, l’infondato contributo soggettivo ACCESORIO, assomigli più ad una punizione corporale per chi si cancella dalla Cassa Geometri, piuttosto che ad un vero ed equo contributo.
nel percorso di ricerca di informazioni, grazie alla convenzione che Geomobilitati ha fatto con il sindacato generalizzato degli ordini USB, sono incappato negli Avvocati Bartolo Mancuso e Giulia Di Pasqua, di Roma, ai quali ho dato mandato per cercare di capire cosa ne pensa l’organo giudicante. so che questi due avvocati si stanno occupando del contributo soggettivo accessorio anche per altri colleghi e, se ne sei afflitto anche tu, puoi tranquillamente contattarli.
questa in sintesi la storia con i richiami ai documenti che, se sei un avente diritto, puoi tranquillamente chiedermi …ti sarà dato
Guadagnavo poco, spendevo molto, mi dovevo dedicare a qualche gestione personale, quindi decido di cancellarmi dalla Cassa Geometri che aveva già raggiunto contributi minimi vergognosamente alti per godere ancora di una gestione privatistica. sapevo che per potermi cancellare avrei dovuto sospendere la professione e che avrei dovuto chiudere partita iva, ma procedo nella scelta e, il 27/12/2016, invio il Modello 3/03. In questo modello vi sono due riquadri impositivi che trovo vomitevoli perché ti fanno capire che non sei più nemmeno libero di pigliarti un anno sabatico secondo la Cassa Geometri, quindi rispondo al meglio delle mie possibilità…

in quegli anni vi era ancora la compilazione del cartaceo con invio via PEC, ma da lì a poco, molte delle procedure delle Cassa Geometri, che era già molto digitalizzata, sarebbero diventate procedure da compilare solo on-line. non ci sarebbe nulla di strano in questo, anzi, parrebbe un servizio di efficienza, unica nota dolente è che, se in un riquadro particolare di denuncia di un dato numerico, il sistema ti auto-calcola un risultato e tu ritieni sia sbagliato o ritieni di non doverlo pagare, la pagina non si aggiorna, tu non riesci a chiudere l’operazione di dichiarazione, quindi diventi moroso o inadempiente. insomma, bella la digitalizzazione, ma se il modulo precompilato è sbagliato e il rigido sistema non ti permette di fare dichiarazioni parallele di non rispondenza, mi sembra si tratti di un’imposizione forzosa che puzza di dittatura. non è un problema da poco. riflettiamo su questo problema prima di accogliere a braccia aperte il futuro.
mi arriva una lettera (Adempimenti2017 Cipag ) all’interno della quale vi è un riquadro esplicativo per la compilazione del modelle delle dichiarazione delle tasse. questo
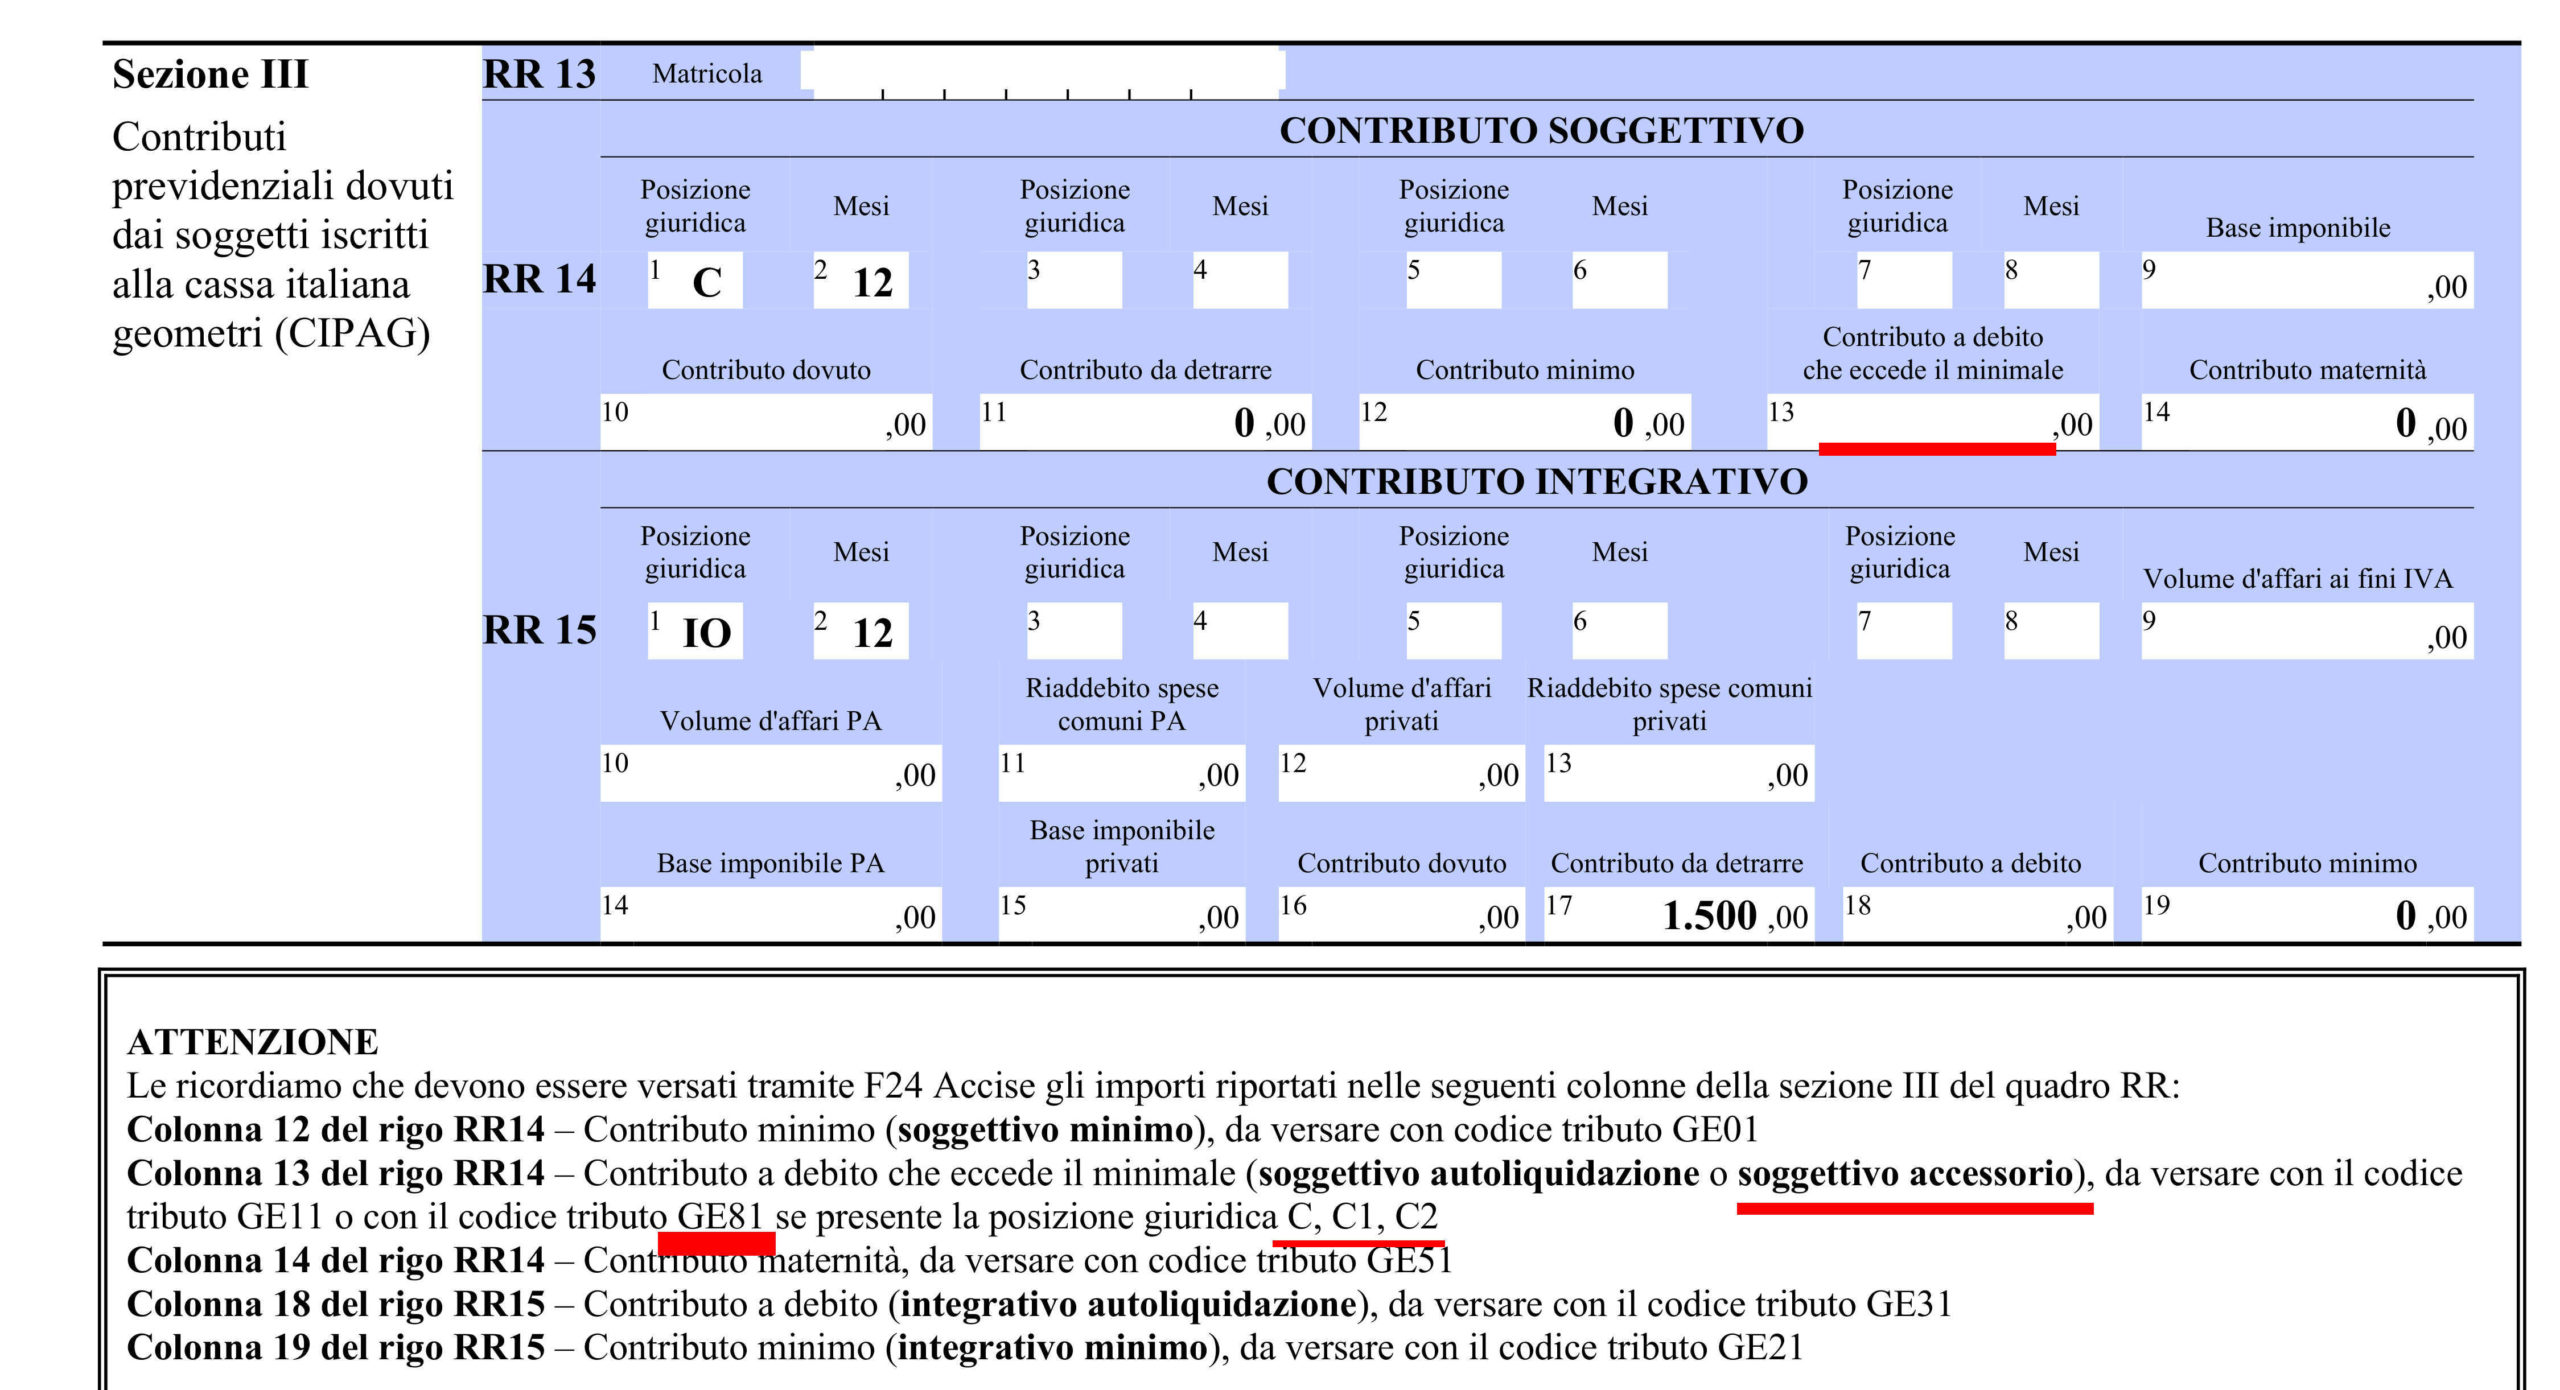
ho sempre avuto paura di sbagliare, anche perché odio perdere tempo per rimediare, non ho mai capito bene i riquadri della modulistica “delle tasse”, quindi, quando devo dichiarare “robe” come il reddito lordo ai fini IVA e simili, faccio intervenire il commercialista. non ricordo bene cosa sia successo, tant’è che mi trovo a pagare, nel 2017 (redditi 2016) di tasse in generale (stato + cassa), una cifra decisamente più alta di quanto mi aspettassi. errore mio? del commercialista? …immerso dai miei casini e pensando a qualche sfasamento di conti tra anticipi e saldi dell’anno fiscale precedente, avendo già fatto alcune dichiarazioni nelle modulistiche, decido di non approfondire e, nei mesi successivi, pago tutto ciò che mi viene richiesto. scoprirò solo negli anni successivi che le spese erano alte perché la Cassa mi aveva costretto a pagare l’inesistente contributo soggettivo ACCESSORIO, senza concedermi nemmeno il beneficio di una comunicazione personale specifica, chessò …una PEC …vai in giro a dire che me la regali, allora usala almeno per avvisarmi che mi stai spolpando! Questa moda del sito “sovrano” dell’informazione a me non piace, ma pare piaccia a quasi la totalità dei delegati cassa che votano sempre ciecamente a favore.
quello che penso personalemente che sia un inganno è proprio il fatto che ti spingono ad autodichiararlo.
debbo precisare che, in decenni di iscrizione alla Cassa Geometri, ho sempre pagato tutto senza mai lasciare insoluti.
avevo un paio di lavori interessanti che si stavano concretizzando, dovevo aiutare un amico a difendersi da un amministratore farabutto e, un altro, a farsi casa. poi avevo un credito con un delinquente che, spronato dall’avvocato, decide finalmente di pagarmi. quindi apro partita iva e mi riscrivo alla Cassa Geometri nel gennaio 2018.
ricomincio a pagare e mi arrivano una serie di comunicazioni Cassa. nulla di rilevante.
passano quasi due anni. ero in lista in un concorso pubblico, vengo contattato.
la professione da geometra, quella di un tempo, l’ho amata molto, ma ormai guadagna solo chi è molto bravo, chi è associato a laureati, chi è ammanicato con la politica e, soprattutto, chi si approfitta dei clienti. per una questione deontologia evito di continuare l’argomento. ormai da molti anni i tecnici certificano che tutto va bene, dichiarando spesso il falso, permettendo così agli enti pubblici di prendersi un bel po’ di premialità dimostrando all’europa di essere virtuosi. vedendo che nessun collega viene mai punito, schifato dell’ inesistente trasparenza degli organi che dicono di rappresentarmi e tutelarmi, vedendo che ormai i contributi Cassa sono arrivati a pareggiare quelli dell’inps, senza però dare la sicurezza del comparto statale, decido di farmi assumere dalla pubblica amministrazione. però conservo il timbro, perché non si sa mai che io ritorni a fare la professione e, soprattutto, per potermi permettere la goduria di fare opposizione ad un sistema ormai logoro e molto discutibile. … e mi fermo qui, ma vorrei dire molto altro….
quindi il 24/12/2019 invio PEC con richiesta di cancellazione alla Cassa Geometri allegando il Mod. 3/03 cartaceo con gli allegati di rito. mi chiama la Cassa a inizio anno dicendo che le procedure ora erano da fare tutte on-line. quindi ripresento il tutto i primissimi dell’anno nuovo ma, per il momento, pare che almeno questo non abbia generato problemi. …e vorrei pure vedere.
mi arriva la comunicazione di avvenuta cancellazione Cassa “Lettera Cessazione Attività gennaio 2020”. a differenza della precedente cancellazione, questa lettera è molto più chiara e parla di “accessorio”: …….In particolare dovrà essere regolarizzata la contribuzione integrativa afferente il volume d’affari prodotto nell’anno di cancellazione (versamento dell’eventuale eccedenza rispetto al minimo già corrisposto) e versato il contributo cd. accessorio (art. 1, comma 1, del Regolamento sulla contribuzione) sul reddito percepito nell’anno di cancellazione.
sinceramente non sapevo cosa fosse il cd. accessorio e, in quel momento, non me ne sono occupato.
il 23/09/2020 invio il modulo on-line –18 C 2020– compilabile in automatico da sito, sul quale occorre anche denunciare il reddito ed il volume d’affari e, anche questa volta, mi faccio aiutare dal commercialista. non fate mai questo errore. compilate il modulo on –line e NON inviatelo. stampatelo, CANCELLATE la parte del contributo soggettivo accessorio e inviatelo per PEC. vi sgrideranno, ma almeno non siete caduti nell’inganno di farvelo auto dichiarare. ….se guardi il modulo allegato, c’è pure scritto contributo VOLONTARIO.
avevo aderito alla rateizzazione dei contributi che vennero poi spostate e modificate causa Covid. probabilmente faccio confusione e salto una rata. nel racconto questo l’avrei omesso ma, in qualche lettera o allagato lo cito sicuramente. inoltre voglio ancora una volta mettere in risalto i problemi delle dichiarazioni on-line. infatti oggi, nella pagina dei contributi non versati, mi trovo “mischiati” sia l’accessorio che la rata non pagata. invano ho chiesto alla Cassa di poter spezzare il pagamento per non prolungare le more della rata dimenticata, visto che l’accessorio l’avrei contestato, ma non c’è stato verso. l’emissione del bollettino è sul totale della pagina e non si può cambiare. o così gli dicono di dire.
Non potevo non rimbalzare questa importante pagina che ho appena sfornato sul sito Geomobilitati.
Abbiamo il dovere di rimbalzare le conclusioni dell’istruttoria di Anac, nei confronti della Cassa di Previdenza dei Geometri. L’Autorità afferma: “l’operato di Cassa Geometri appare in distonia con i principi di buon andamento e di imparzialità fissati dall’articolo 97 della Costituzione”.
…scrive: Passando poi all’esame degli incarichi legali del periodo 2017-2021, emerge la sistematica ricorrenza di quattro affidatari, a cui sono stati attribuiti anche più di 200 incarichi l’anno, per valori ricompresi fra i 2.000 e i 10.000 euro a incarico.
….e ancora: Per capire il livello di concentrazione degli incarichi agli stessi soggetti, va ricordato che i primi due avvocati per commesse ricevute, hanno ottenuto rispettivamente 802 e 718 incarichi nel quinquennio preso in esame da Anac, ciascuno dei quali con un valore di fattura ricompreso fra i 2000 e i 10.000 euro …..da moltiplicare indicativamente per 750 incarichi.
Raccomandando all’attenzione l’iscritto Geometra che, votando, è in grado di imporre nuove strategie dirigenziali, lo invitiamo a farsi una domanda: perchè la Cassa Geometri ha così tanto bisogno di ricorrere ai legali ?
Troppi incarichi e servizi legali affidati sempre agli stessi avvocati, violando il principio di rotazione e creando posizioni di vantaggio in capo a un numero ristretto di legali, selezionati discrezionalmente.
Sono queste le conclusioni dell’istruttoria di Anac nei confronti della Cassa di Previdenza dei Geometri, sottoposta a vigilanza dopo una serie di segnalazioni giunte all’Autorità.
Dall’indagine sono emersi profili di criticità e anomalie nell’affidamento degli incarichi legali, e l’assenza di una short list da cui attingere i nominativi dei professionisti cui conferire gli incarichi, in base a criteri prestabiliti, creando così un’eccessiva
discrezionalità in capo ai vertici della Cassa Geometri.
Nella sua istruttoria Anac ha innanzitutto chiarito che Cassa Geometri, pur definendosi un ente di diritto privato a base associativa, in realtà presenta tutti i requisiti richiesti dalla legge, ai fini della sussistenza della natura giuridica di organismo di diritto pubblico, con conseguente sottoposizione al Codice degli Appalti nella sua attività contrattuale.
Passando poi all’esame degli incarichi legali del periodo 2017-2021, emerge la sistematica ricorrenza di quattro affidatari, a cui sono stati attribuiti anche più di 200 incarichi l’anno, per valori ricompresi fra i 2.000 e i 10.000 euro a incarico.
L’Autorità ha fatto presente che “rientra nelle migliori pratiche per l’affidamento dei servizi legali la costituzione di elenchi di professionisti, eventualmente suddivisi per settori di competenza. Una sorta di short list cui attingere, da crearsi prioritariamente dopo aver pubblicizzato sul sito istituzionale dell’ente la selezione, al fine di garantire la massima trasparenza e l’ampiezza della scelta”.
Cassa dei Geometri, invece, non ha fatto nulla di tutto questo. Ha invece creato un’eccessiva discrezionalità demandata al direttore generale e ai membri del Cda, conferendo gli incarichi “mediante un procedimento inidoneo a garantire una scelta trasparente, imparziale e orientata a perseguire nel modo più opportuno l’interesse pubblico”. Non è sufficiente indicare – sottolinea Anac – che l’avvocato è scelto per competenza e esperienza.
L’Autorità Nazionale Anticorruzione, infine, contesta a Cassa dei Geometri di non aver rispettato l’equa ripartizione degli incarichi. “Dalla documentazione esaminata – scrive Anac – emerge invece l’assoluta frequente ricorrenza degli stessi legali, i quali singolarmente hanno sommato in un ristretto periodo di tempo un cospicuo numero di affidamenti, tutti del valore sotto soglia, consolidando così da parte di Cassa dei Geometri ben precisi rapporti solo con alcuni di essi, determinando ingiustificate rendite di posizione in favore di un numero ristretto di professionisti, a scapito dei principi di economicità, efficacia, imparzialità, parità di trattamento, trasparenza, proporzionalità e pubblicità”.
Per capire il livello di concentrazione degli incarichi agli stessi soggetti, va ricordato che i primi due avvocati per commesse ricevute, hanno ottenuto rispettivamente 802 e 718 incarichi nel quinquennio preso in esame da Anac, ciascuno dei quali con un valore di fattura ricompreso fra i 2000 e i 10.000 euro.
Per questo – conclude l’Autorità – “l’operato di Cassa Geometri appare in distonia con i principi di buon andamento e di imparzialità fissati dall’articolo 97 della Costituzione”.
Di seguito il parere nella sua interezza.
La Cassa ha sempre agito nel rispetto delle leggi e del principio di buona amministrazione.
“L’Autorità svolga il suo ruolo. La vigilanza non può arrivare a contestare agli enti violazioni sulla scorta di linee guida che vanno addirittura oltre i principi europei in materia di appalti pubblici”. Interviene con questa dichiarazione il Presidente di Cassa Geometri in risposta al comunicato dell’ANAC.
La Cassa Geometri, in relazione al procedimento avviato dall’ANAC sulle modalità di conferimento dei contratti di servizi legali e degli incarichi di rappresentanza in giudizio, anche al fine di evitare spiacevoli fraintendimenti legati alla infelice “titolazione” della comunicazione riportata nel sito dell’Autorità (“Cassa Geometri, incarichi legali sempre agli stessi. Anac: violate legge e buona amministrazione”), precisa quanto segue.
1. L’ANAC ha formulato alla Cassa Geometri una richiesta di informazioni relativamente alle modalità interne di affidamento (a) dei contratti di servizi legali e (b) degli incarichi di rappresentanza e difesa in giudizio (fattispecie estremamente differenti tra di loro).
2. La Cassa Geometri ha lealmente, puntualmente ed esaustivamente fornito le informazioni richieste.
3. L’ANAC ha, quindi, formulato alcune “osservazioni” e, nello specifico, ha disposto «la conclusione del procedimento in forma semplificata ai sensi dell’art. 21 del Regolamento sull’esercizio di vigilanza in materia di contratti pubblici del 4 luglio 2018, con invito nei riguardi di codesta Stazione Appaltante – Cassa Italiana Previdenza Assistenza Geometri Liberi Professionisti – a voler tener conto per il futuro di quanto specificatamente dedotto e rilevato nella presente comunicazione in vista di un più adeguato e puntuale rispetto della normativa di settore». In particolare, l’ANAC ha rimesso alla Cassa «le opportune valutazioni sulle carenze organizzativo/gestionali legate alla mancanza di una short list di professionisti cui potersi riferire in caso di necessità e sul mancato rispetto del principio di rotazione».
4. L’ANAC ha formulato tale “invito” sulla base dei presupposti (i) che la Cassa sia un organismo di diritto pubblico e (ii) che gli incarichi di rappresentanza e assistenza in giudizio, nonostante siano espressamente esclusi dall’ambito di applicazione del Codice dei contratti pubblici, vadano comunque conferiti nel rispetto delle Linee Guida dettate dalla stessa Autorità.
5. La Cassa, su tali aspetti, aveva già rappresentato che:
a. la Cassa è un ente di diritto privato che, per legge, non può ricevere, direttamente o indirettamente, contributi o finanziamenti pubblici. Come recentemente osservato dalla dottrina più autorevole (S. Cassese, Le Casse professionali da enti privati a enti assimilati alla pubblica amministrazione, in Giornale di Diritto Amministrativo, 4/2022, p. 438 ss.) e proprio in aperta critica della posizione dell’ANAC, nei confronti delle casse previdenziali dei professionisti non ricorre alcuno dei requisiti richiesti dalla legge per la sussistenza della figura dell’organismo di diritto pubblico. Nei confronti delle Casse, dunque, non è corretto reclamare l’applicazione della disciplina del Codice dei contratti;
b. in ogni caso, come documentato dalla Cassa, e non contestato dall’ANAC, anche a voler considerare applicabile il Codice dei contratti pubblici, la Cassa ha correttamente affidato tutti i contratti “inclusi” (i contratti di servizi legali);
c. per quanto riguarda i contratti “esclusi” (e, cioè, gli incarichi di rappresentanza e assistenza in giudizio), la Cassa ha specificato di avere dato puntuale applicazione alle indicazioni fornite dalla nota sentenza del giudice europeo (CGUE, V sez., 6.06.2019, in C-264/18, sp. §§ 35-37), successiva alle Linee Guida ANAC, con cui è stato definitivamente chiarito che l’esclusione di tali incarichi dalla sfera di applicazione della disciplina dei contratti pubblici è dovuta alla specificità degli stessi: «Simili prestazioni di servizi fornite da un avvocato si configurano solo nell’ambito di un rapporto intuitu personae tra l’avvocato e il suo cliente, caratterizzato dalla massima riservatezza. Orbene, da un lato, un siffatto rapporto intuitu personae tra l’avvocato e il suo cliente, caratterizzato dalla libera scelta del suo difensore e dalla fiducia che unisce il cliente al suo avvocato, rende difficile la descrizione oggettiva della qualità che si attende dai servizi da prestare. Dall’altro, la riservatezza del rapporto tra avvocato e cliente, il cui oggetto consiste, in particolare nelle circostanze descritte al punto 35 della presente sentenza, tanto nel salvaguardare il pieno esercizio dei diritti della difesa dei singoli quanto nel tutelare il requisito secondo il quale ogni singolo deve avere la possibilità di rivolgersi con piena libertà al proprio avvocato (v., in tal senso, sentenza del 18 maggio 1982, AM & S Europe/Commissione, 155/79, EU:C:1982:157, punto 18), potrebbe essere minacciata dall’obbligo, incombente sull’amministrazione aggiudicatrice, di precisare le condizioni di attribuzione di un siffatto appalto nonché la pubblicità che deve essere data a tali condizioni»;
d. di tale chiara posizione del giudice europeo, vi è puntuale riscontro nella stessa giurisprudenza contabile (Corte Conti, Lazio, 8.06.2021, n. 509);
e. la Cassa ha, inoltre, dato puntuale spiegazione delle ragioni giustificatrici della natura e della quantità del contenzioso, nonché delle modalità di selezione dei legali, sia sul piano organizzativo (assenza di un ufficio legale interno), che su quello sostanziale (formazione di uno specifico e complesso filone di contenzioso destinato, si spera, a una progressiva riduzione proprio all’esito di recentissimi pronunciamenti ottenuti in sede di legittimità a seguito della precisa strategia legale adottata);
f. tali giustificazioni (che purtroppo non trovano adeguato riscontro nel provvedimento conclusivo), peraltro, sarebbero ex se in grado di soddisfare gli stessi principi e criteri sottesi alle Linee Guida dell’ANAC di cui si lamenterebbe la parziale violazione.
6. In questo quadro, pertanto, non può dirsi che la Cassa abbia violato alcuna norma di legge o alcun principio di buona amministrazione, avendo, al contrario, difeso strenuamente l’integrità del proprio patrimonio, dei contributi degli iscritti e della continuità delle prestazioni, anche attraverso un’efficace azione legale, condotta nel pieno rispetto delle regole e dei principi indicati dallo stesso giudice europeo, nonché delle migliori prassi seguite dagli enti simili, per dimensioni e finalità.
7. Ciò detto, la Cassa non mancherà, come sempre, di adottare ogni possibile accorgimento volto al più efficace ed efficiente perseguimento dei propri scopi.
quello che vedi in questo video è l’ONOREVOLE senatore Puglia Sergio, del Movimento 5 Stelle. Quelli noti perchè, se votati, avrebbero aperto il Parlamento come una scatoletta di tonno.
questo il richiamo al link in YouTube. l’originale non lo trovo più
e infatti sentite quante frasi ad effetto?!
E’ stato per molti mesi il presidente della Commissione di Vigilanza Parlamentare sulle Casse Previdenziali. Oggi, luglio 2022, ne è solo membro.
La Commissione di Vigilanza Parlamentare sulle Casse Previdenziali, io, “manco ” sapevo che esistesse. mi sono detto: bello! (non lui) …è la volta buona che qualcuno si mette a fere qualcosa di concreto.
poi però…..
si sta parlando di un decreto ministeriale (detto decreto investimenti) che obbliga ad una massiccia trasparenza, simile a quella pubblica, e nel merito ci tiene ad intervenire il Senatore Puglia, per telefono, mentre sta partendo in aereo. interviene così, CONTRO il decreto e a FAVORE delle autonomie e delle libertà di agire delle casse professionali:
dobbiamo tenere conto delle loro autoregolamentazione e autonomie, perchè se no … altrimenti, non si va a vanti ….questa normativa servirà sicuramente a porre attenzione sugli investimenti, però… d’altro canto bisogna fare in modo che ci sia sempre una certa autonomia... (delle casse professionali)
ha cosa è dovuto un cambio di opinione così drastico? cosa è successo al Senatore Puglia che lo ha portato ad un simile voltafaccia? …io fossi un inquirente cercherei di capirlo.
ma il suo meglio lo dà qui (19/05/22)…dopo 8 minute di premesse (arrampicandosi sugli specchi) si esprime così:
non sempre, porre delle regole rigide …queste possono realmente essere sane per quel determinato settore …sarebbe opportuno ….in riferimento al prospetto …fare in modo che venga modificata se non eliminata quella parte…
bisogna arrivare ad avere il completamento di questa normativa, PERO’ …stiamoci attenti …credo che se, dopo tanti anni, il fatto che non lo si è emesso (il decreto) …credo debba essere di ispirazione ….nel rispetto di quelli che sono i criteri di autonomia di questi enti (casse pensionistiche) ….che debbono avere
quindi …vigilanza assolutmante ….ma con una certa attenzione alla realta che cambia del mercato finanziario
va bè poi un giorno mi hanno anche girato questo link: https://www.facebook.com/1828932500497187/posts/1838104582913312/
sentenza _Franco Picchi_ENPAM_ 5089_2022
questa la sentenza del consiglio di stato N. 05089/2022REG.PROV.COLL.
N. 00979/2022 REG.RIC. del 21/06/2022.
a favore del Dott. Franco Picchi, medico,